
Espaço para comunicar erros nesta postagem
A Caixa Econômica Federal iniciou o crédito de R$ 13,04 bilhões referente ao lucro do FGTS de 2025 para cerca de 138,2 milhões de trabalhadores com saldo no fundo em 31 de dezembro daquele ano. Os depósitos são feitos diretamente nas contas vinculadas e visam rentabilizar o patrimônio dos cotistas acima da inflação.
Principais dados do repasse
Ao todo, o montante distribuído equivale a 89% dos R$ 14,7 bilhões obtidos pelo fundo em 2025, o segundo maior saldo histórico registrado desde 2015.
- Total distribuído: R$ 13,04 bilhões (89% do ganho total);
- Beneficiados: 138,2 milhões de trabalhadores;
- Índice de multiplicação: 0,01868341;
- Rentabilidade total do FGTS em 2025: 6,9%;
- Ganho real: Cerca de 2,6 pontos percentuais acima do IPCA (4,26%).
Quem tem direito aos valores
Têm direito aos rendimentos todos os trabalhadores que apresentavam qualquer valor em suas contas ativas ou inativas do Fundo de Garantia do Tempo de Serviço no dia 31 de dezembro de 2025.
A Caixa ressalta que o montante não entra na conta-corrente pessoal, mas sim no saldo da própria conta do fundo, de forma automática e sem necessidade de solicitação.
Como calcular e consultar o valor
Para saber a quantia exata a receber, o cotista deve multiplicar o saldo existente na conta em 31 de dezembro de 2025 pelo fator 0,01868341.
Confira alguns exemplos de rendimento extra:
- Saldo de R$ 1.000,00 recebe R$ 18,68;
- Saldo de R$ 5.000,00 recebe R$ 93,42;
- Saldo de R$ 10.000,00 recebe R$ 186,83.
Na prática, a cada R$ 100,00 acumulados na conta, o trabalhador ganha aproximadamente R$ 1,87 no repasse.
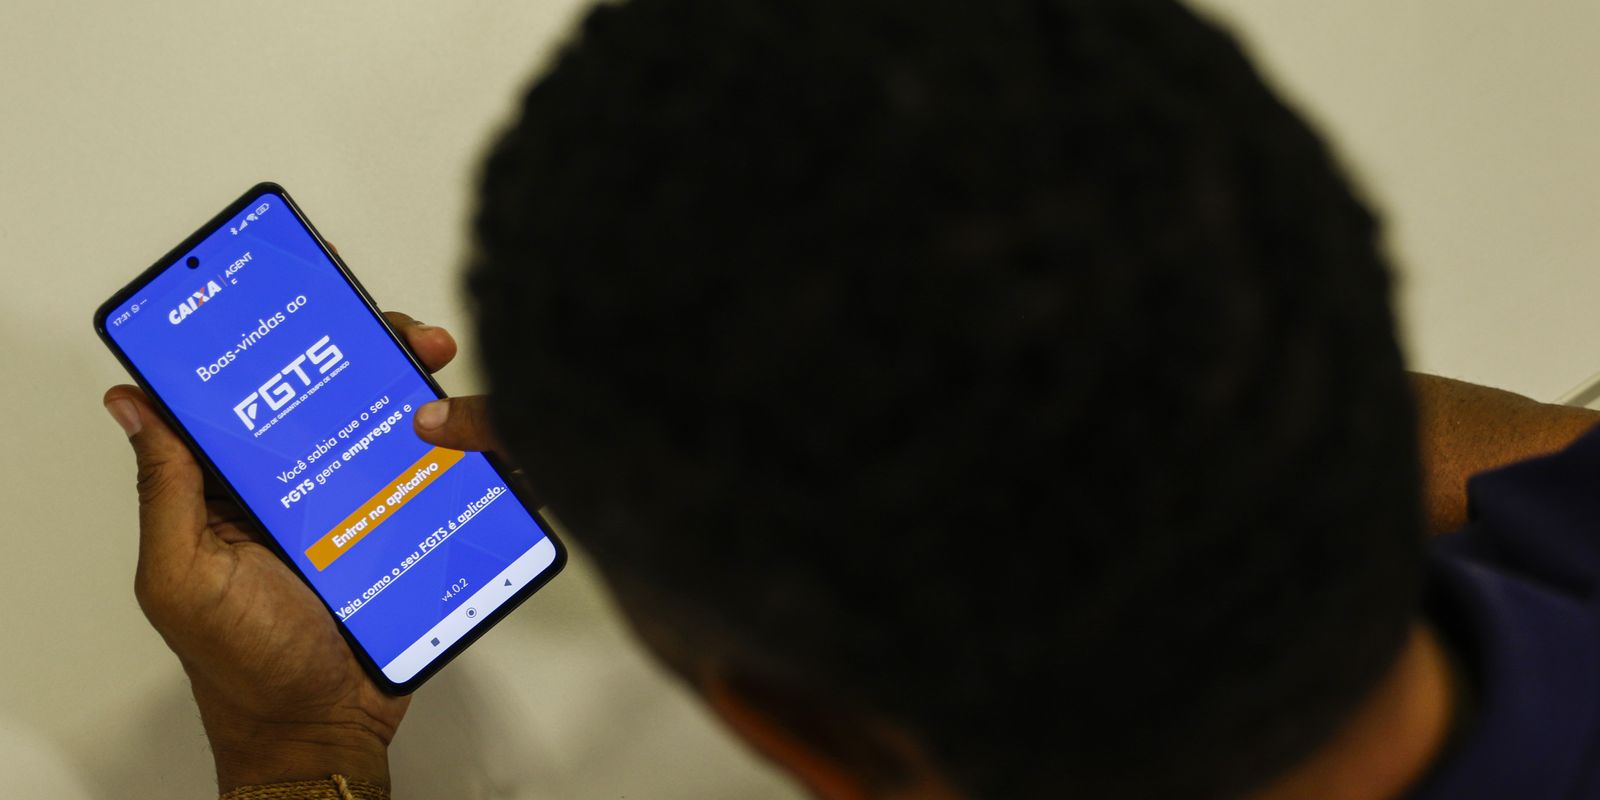
No extrato individual, o crédito aparece identificado como "AC CRED DIST RESULTADO ANO BASE 12/2025". A checagem pode ser feita pelo aplicativo do FGTS (Android e iOS), Internet Banking da Caixa ou presencialmente nas agências.
Regras de saque e finalidade do fundo
Mesmo com o reforço nos saldos, o dinheiro permanece retido no FGTS e segue as regras tradicionais de movimentação estabelecidas na legislação vigente.
O resgate é liberado em modalidades específicas, como demissão sem justa causa, adesão ao saque-aniversário, aposentadoria, financiamento habitacional, tratamento de doenças graves ou para cotistas com mais de 70 anos.
Criado em 1966, o mecanismo funciona como uma reserva de proteção ao trabalhador e também auxilia no financiamento de projetos nacionais de habitação, saneamento básico e infraestrutura urbana.


+ Lidas


Nossas notícias
no celular

 O Vale Quer Saber
Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se