
Espaço para comunicar erros nesta postagem
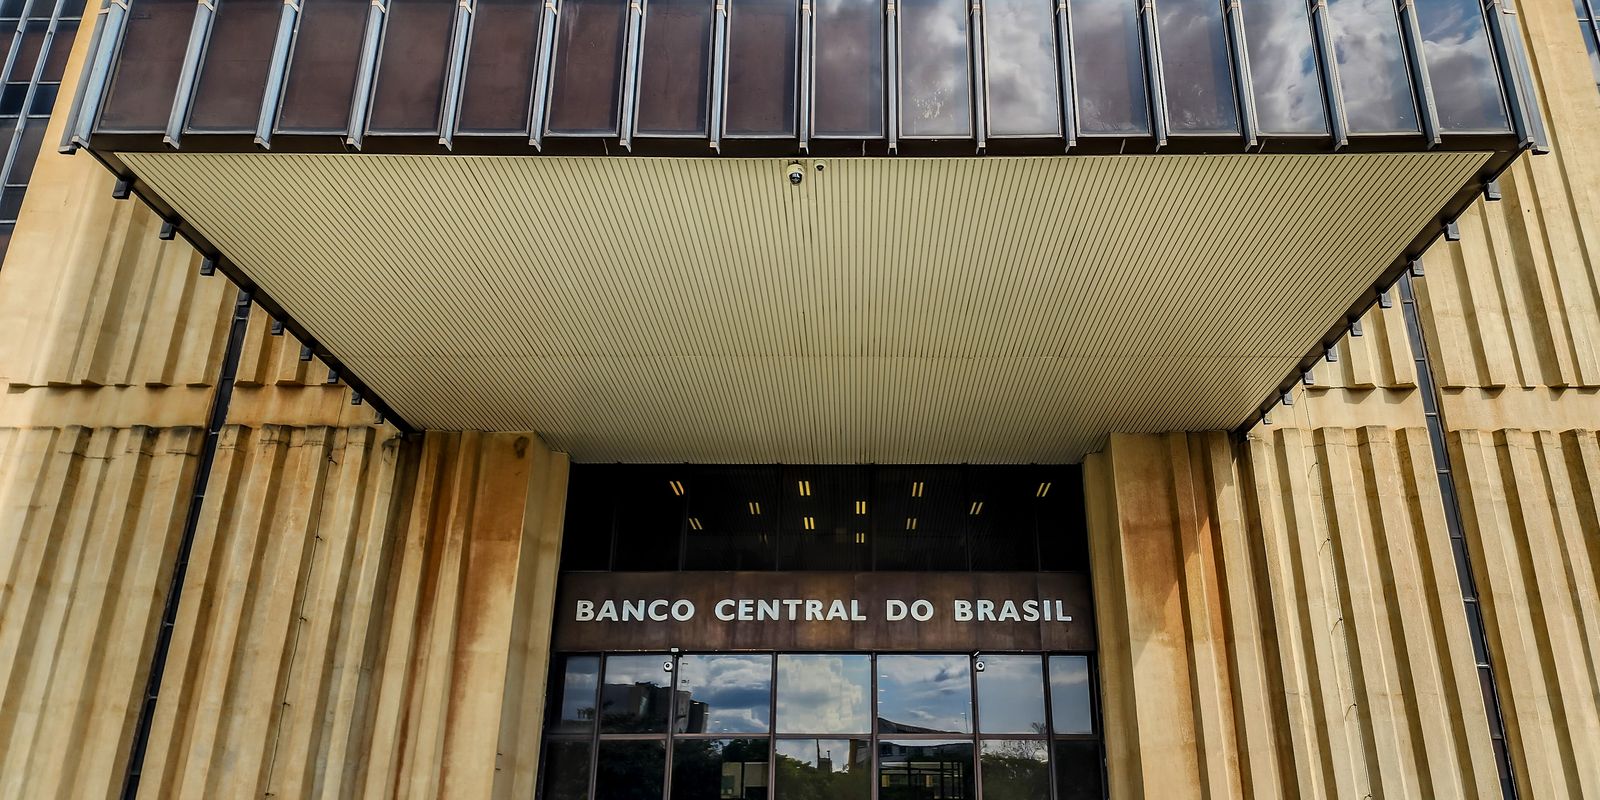
A expectativa do mercado financeiro para a inflação em 2026 continua em trajetória de queda. Conforme o boletim Focus divulgado pelo Banco Central nesta segunda-feira (20), a projeção para o Índice Nacional de Preços ao Consumidor Amplo (IPCA) foi ajustada para 5,15% ao final do ano.
Na semana anterior, a projeção era de 5,16%, e há quatro semanas, o mercado antecipava uma inflação de 5,33%. Para 2027 e 2028, as projeções de inflação ficaram em 4,20% e 3,78%, respectivamente.
PIB e projeções cambiais
Os indicadores de Produto Interno Bruto (PIB) e câmbio apresentaram estabilidade nas projeções do mercado financeiro, mantendo-se inalterados em relação às semanas anteriores.
A previsão para o crescimento do PIB em 2026 segue em 1,99%, mesmo patamar registrado nas últimas três semanas. Para 2027, a expectativa é de um crescimento de 1,65%, e para 2028, de 2%.
No que diz respeito ao câmbio, a cotação do dólar ao final de 2026 está estável há cinco semanas, projetada em R$ 5,20. As projeções para os anos seguintes são de R$ 5,28 em 2027 e R$ 5,30 em 2028.
Taxa Selic e política monetária
A projeção para a taxa básica de juros, a Selic, em 2026 permaneceu em 14% pela quarta semana consecutiva. A taxa atual, definida pelo Comitê de Política Monetária (Copom) em 17 de junho, é de 14,25% ao ano.
As projeções para a Selic em 2027 e 2028 também se mantiveram estáveis, em 12% e 10,5% ao ano, respectivamente. A próxima reunião do Copom está agendada para os dias 4 e 5 de agosto.
Historicamente, a Selic atingiu seu pico em julho de 2006 (15,25%) e, entre junho de 2025 e março de 2026, esteve em 15% ao ano. De setembro de 2024 a junho de 2025, a taxa passou por sete elevações.
A redução da Selic pelo Copom tende a baratear o crédito, incentivando o consumo e a produção, o que estimula a atividade econômica. Contudo, taxas de juros mais baixas podem gerar pressões inflacionárias, segundo especialistas consultados pelo BC.
Por outro lado, o aumento da Selic encarece o crédito e direciona investimentos para a renda fixa. Taxas de juros elevadas também podem dificultar a expansão econômica ao desestimular o consumo e, consequentemente, reduzir demandas, auxiliando no controle inflacionário.
Bancos consideram outros fatores na definição das taxas de juros cobradas dos clientes, como risco de inadimplência, margem de lucro e despesas administrativas.


+ Lidas

Nossas notícias
no celular
 O Vale Quer Saber
Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se