
Espaço para comunicar erros nesta postagem
A nova Lei 15.525/26 foi sancionada no Brasil para reduzir a carga tributária das resseguradoras nacionais e equilibrar a concorrência com companhias estrangeiras. A legislação, aprovada no Congresso e sancionada pelo Executivo, flexibiliza a compensação de prejuízos fiscais e atua no estímulo à estabilidade do sistema financeiro do país.
O segmento de resseguros funciona como uma garantia para as próprias seguradoras. Ao assumir frações ou a totalidade de riscos de grande porte, essas empresas evitam colapsos e asseguram o funcionamento do mercado em momentos de graves sinistros.
Corte na alíquota da CSLL
A principal alteração é a redução de 15% para 9% na alíquota da Contribuição Social sobre o Lucro Líquido (CSLL) cobrada das companhias locais. Com essa adequação, as empresas brasileiras do setor passam a responder às mesmas exigências tributárias aplicadas às corporações não financeiras em geral.
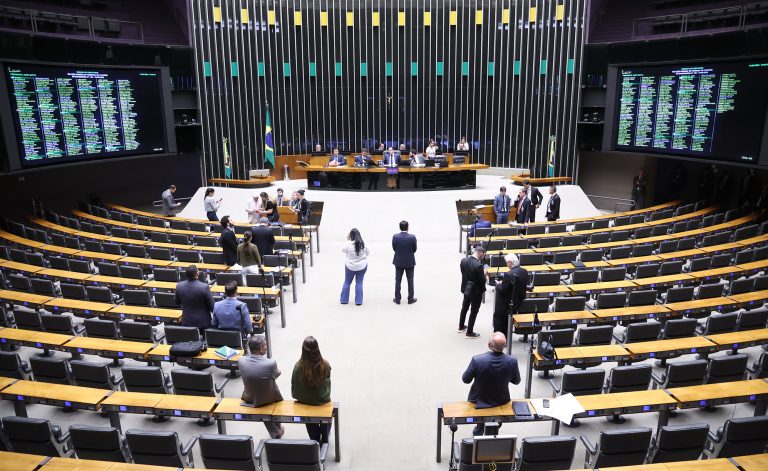
A norma se originou no PL 3540/26, de autoria do deputado Isnaldo Bulhões Jr. (MDB-AL) e relatado pelo deputado Fernando Monteiro (PSD-PE). O texto foi aprovado em Plenário na Câmara dos Deputados em agosto antes de ser chancelado pelo Senado em setembro.
Abatimento de prejuízos fiscais e IRPJ
A nova legislação também modifica as regras para compensação de perdas financeiras na base de cálculo dos impostos. Pela regra geral, o abatimento de prejuízos e de bases negativas da CSLL é limitado a 30% do lucro do período.
Com a mudança, as empresas locais ficam livres desse teto para compensar perdas não abatidas no prazo de três anos após a apuração, incluindo prejuízos registrados antes da publicação da lei. A norma também garante isenção do adicional do Imposto de Renda da Pessoa Jurídica (IRPJ).
Cronograma de vigência
As mudanças operacionais e tributárias entrarão em vigor de forma gradual:
A partir de 1º de janeiro de 2027: entram em vigor a alíquota reduzida de 9% para a CSLL e as novas regras de compensação de prejuízos.
A partir de 1º de janeiro de 2030: passa a valer a isenção do adicional do IRPJ sobre o lucro.


+ Lidas

Nossas notícias
no celular
 O Vale Quer Saber